Cómo calcular el ROI de un gemelo digital industrial antes de invertir
Son las seis de la mañana en una planta de manufactura continua. De repente, una línea crítica de extrusión se detiene por una avería en el reductor principal. Por tanto, el equipo de mantenimiento inspecciona lecturas aisladas de temperatura y vibración en los cuadros locales. Sin embargo, la causa raíz sigue sin diagnosticarse mientras el coste por parada no planificada se acumula minuto a minuto.
Ante este escenario de presión operativa, surge a menudo la propuesta de desarrollar una réplica virtual interactiva del proceso. No obstante, el interés inicial por la tecnología suele desvanecerse al elevar la propuesta al comité de dirección. Al fin y al cabo, un gemelo digital en industria 4.0 no constituye un fin en sí mismo. Por el contrario, representa una inversión de capital que debe justificar su retorno frente a otras prioridades productivas de la planta.
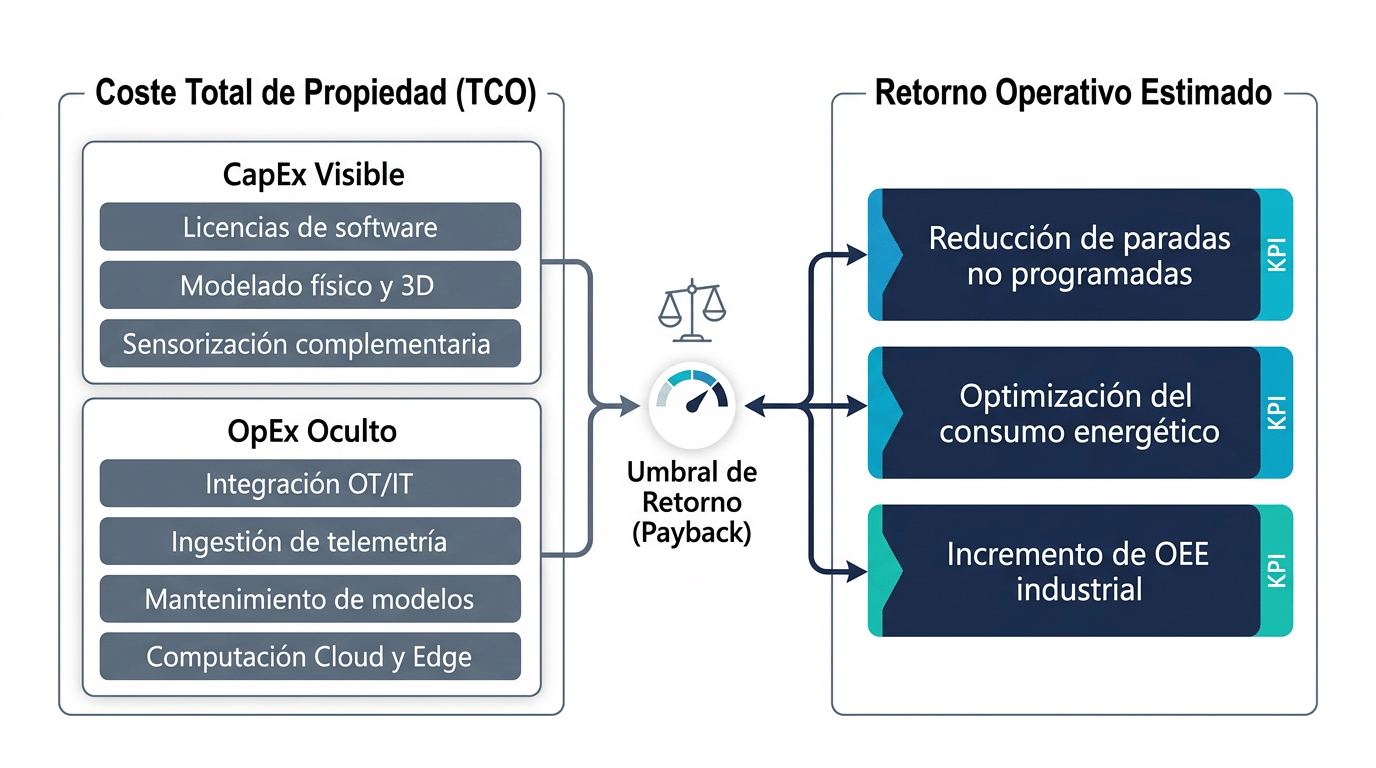
Asimismo, evaluar con criterio el ROI de un gemelo digital industrial antes de comprometer presupuesto exige prescindir de promesas abstractas. Por esta razón, resulta imprescindible modelar el coste total de propiedad (TCO) con rigor. Además, conviene proyectar el impacto en las restricciones reales de la línea y definir un horizonte de amortización coherente con el ciclo de vida del activo.
Conceptos financieros: del CapEx al retorno económico real
Al formular un business case para un gemelo digital, suele cometerse un error frecuente: confundir términos financieros clave. Por consiguiente, el equipo directivo debe acotar con precisión cada concepto antes de proyectar cualquier flujo de caja:
- CapEx (Capital Expenditure): Engloba la inversión en activos tangibles e intangibles activables según el criterio contable corporativo. Incluye instrumentación adicional, pasarelas de comunicación, licencias perpetuas e ingeniería inicial de integración.
- OpEx (Operational Expenditure): Representa los gastos operativos recurrentes para mantener el sistema sincronizado con la planta. Por tanto, incluye suscripciones SaaS, computación cloud u on-premise, soporte de sensores y recalibración de modelos.
- TCO (Total Cost of Ownership): Es la suma íntegra del CapEx inicial y del OpEx acumulado durante el horizonte de evaluación (de 3 a 5 años en planta). Para calcular un TCO realista, además, deben computarse todos los costes directos e indirectos del despliegue.
- ROI (Return on Investment): Razón financiera que compara los beneficios netos obtenidos frente al coste acumulado del proyecto. Así, cuantifica el rendimiento relativo de la inversión industrial en el tiempo.
- Payback (Plazo de recuperación): Tiempo necesario para recuperar el desembolso inicial mediante los flujos de caja netos generados. En consecuencia, permite evaluar el riesgo de liquidez de la implantación.
- VAN (Valor Actual Neto): Calcula el valor presente de los flujos netos futuros descontados al coste de capital. Un resultado positivo confirma que la iniciativa genera valor por encima de la tasa de descuento exigida.
- TIR (Tasa Interna de Retorno): Marca la tasa de descuento exacta que iguala el VAN a cero. Por ello, la dirección la compara con la tasa mínima de rentabilidad (hurdle rate) exigida a las inversiones en fábrica.
Conviene matizar que la separación contable entre CapEx y OpEx depende de normativas como NIIF/IFRS o PGC. Por ejemplo, las licencias perpetuas y desarrollos a medida suelen activarse en balance, mientras que el SaaS computa como gasto corriente. Sin embargo, para un CTO o responsable de operaciones, la viabilidad técnica nunca debe supeditarse a la ingeniería contable. Por el contrario, la clave radica en analizar con rigor cada partida dentro del TCO total.
Fórmulas aplicables para evaluar la rentabilidad
Para estimar la rentabilidad de gemelos digitales en una primera aproximación económica, se utiliza la expresión estándar de retorno relativo sobre un horizonte temporal cerrado:
ROI (%) = [(Beneficios brutos acumulados – TCO acumulado) / TCO acumulado] × 100
En esta fórmula, los beneficios brutos recogen ingresos incrementales y ahorros directos antes de deducir los gastos del TCO. Asimismo, el cálculo del payback simple identifica cuándo los flujos netos acumulados compensan el CapEx inicial. De este modo, la planta conoce el momento exacto en que la inversión se amortiza.
No obstante, cuando los desembolsos se escalonan en varios ejercicios, conviene incorporar el payback descontado y la TIR. Gracias a estas métricas dinámicas, el comité de dirección puede comprobar si el proyecto supera holgadamente el hurdle rate corporativo.
La estructura real de costes: desglose del TCO visible y oculto
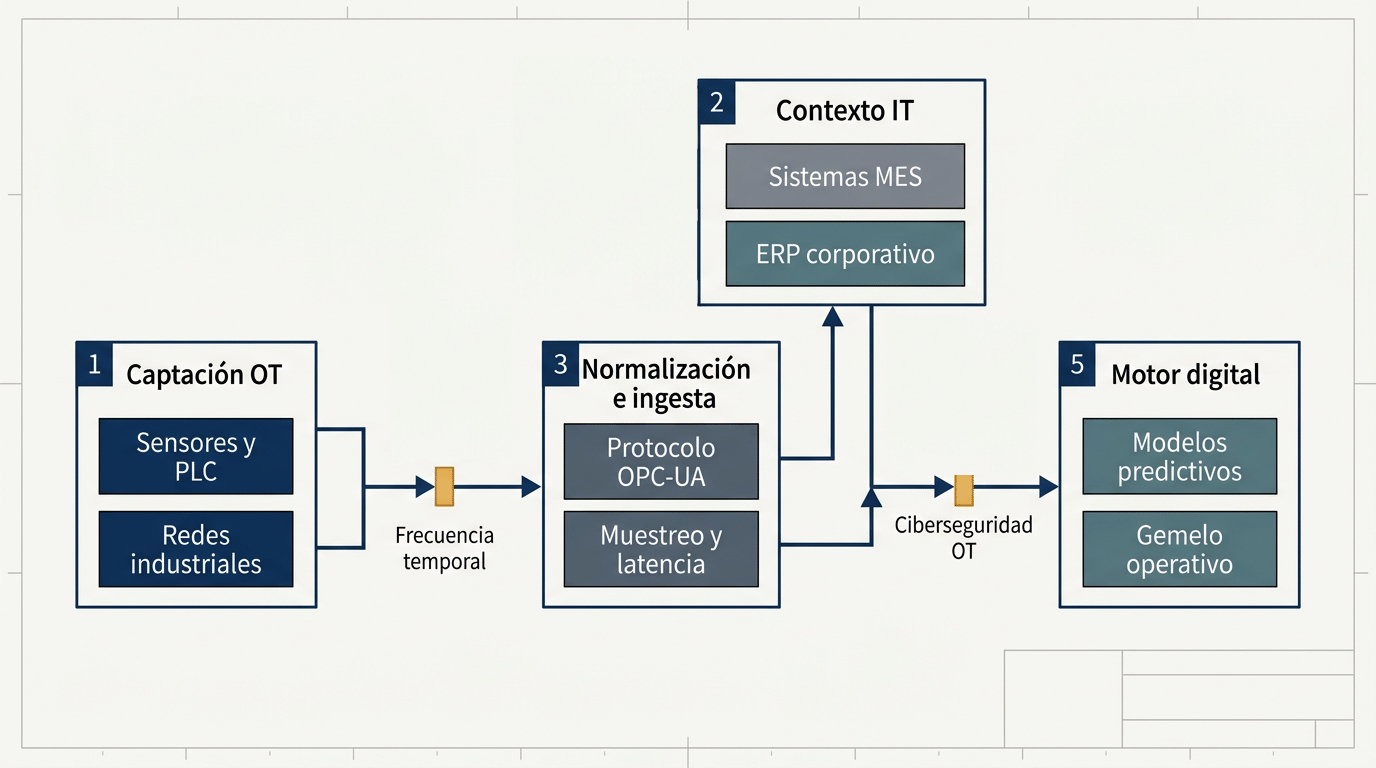
Calcular el coste de un gemelo digital exige analizar tanto las partidas directas como los gastos operativos. Por esta razón, conviene revisar publicaciones técnicas de referencia para fijar presupuestos realistas. Por ejemplo, el informe del National Institute of Standards and Technology (NIST AMS.100-61) examina costes, beneficios y criterios de decisión económica en entornos industriales. De este modo, dicho documento aporta un marco sólido para evaluar la inversión. Asimismo, factores como el mantenimiento del modelo y la integración entre OT e IT resultan críticos. Por consiguiente, ambos elementos deben incluirse en el cálculo del TCO para evitar desviaciones operativas.
Partidas de inversión inicial (CapEx)
En primer lugar, el presupuesto de implantación debe contemplar las inversiones iniciales. Por tanto, es necesario desglosar los elementos físicos y lógicos que permiten capturar los datos:
- Adecuación y sensórica física: Instalación de acelerómetros, sondas térmicas o caudalímetros. Estas adiciones cubren puntos donde los autómatas de origen no registraban variables suficientes.
- Integración con el parque existente: Parametrización de pasarelas y desarrollo de conectores. Además, permite enlazar PLCs heterogéneos mediante estándares industriales como Modbus, PROFINET y OPC UA.
- Modelado e ingeniería de datos: Formulación de las ecuaciones físicas del proceso productivo. Asimismo, incluye el entrenamiento de algoritmos analíticos a partir de series temporales de planta.
- Infraestructura de computación base: Despliegue de servidores industriales en el borde (Edge). De igual forma, abarca el aprovisionamiento de entornos de virtualización locales o en la nube.
Costes operativos y partidas subestimadas (OpEx)
Sin embargo, el gasto operativo puede superar al CapEx a lo largo del ciclo de vida del gemelo digital. Aunque esto no ocurre en todas las plantas, el riesgo existe si el proyecto no se dimensiona con prudencia. En consecuencia, partidas como licencias, mantenimiento y dedicación interna representan una fracción sustancial del coste total de propiedad:
- Recalibración y mantenimiento del modelo: Las máquinas sufren holguras, sustitución de componentes y desgaste mecánico. Por tanto, si el modelo no se ajusta frente al comportamiento físico real (model drift), pierde precisión operativa rápidamente.
- Validación continua de datos: Supervisión del flujo de telemetría en tiempo real. De este modo, se filtran pérdidas de paquetes, ruidos eléctricos y derivas de instrumentación.
- Ciberseguridad y segmentación de red: Mantenimiento de conductos y zonas seguras bajo la norma IEC 62443. Además, exige gestionar parches en pasarelas y controlar los accesos entre OT e IT.
- Coste de dedicación interna: Horas destinadas por ingenieros de proceso, técnicos y operadores. Por ejemplo, el personal debe validar alertas y participar activamente en las pruebas del sistema.
- Interoperabilidad y dependencia tecnológica: Costes vinculados a formatos propietarios. En efecto, estas soluciones cerradas encarecen futuras migraciones de datos o la integración con nuevas herramientas.
Modelo financiero hipotético: evaluación a 3 años de una línea continua
Calcular el ROI de un gemelo digital industrial exige rigor contable para evitar duplicidades. Por esta razón, presentamos un escenario HIPOTÉTICO en una línea continua de extrusión de polímeros técnicos. Además, este activo representa el cuello de botella productivo de la planta.
Hipótesis operativas de partida
- En primer lugar, la instalación opera 6.000 horas al año. Sin embargo, registra una media histórica de 120 horas de paradas imprevistas por fallos térmicos y mecánicos.
- Asimismo, el gemelo digital proyecta recortar un 35% estas paradas no planificadas (42 horas recuperadas anuales). Esta mejora se logra gracias a la detección temprana de anomalías operativas.
- Coste directo evitado por parada: Se estima en 350 € por hora no planificada. Por tanto, esta cifra recoge solo gastos eliminados al evitar la avería, como consumos en vacío, purgas y horas extra externas. Se excluyen amortizaciones contables y salarios fijos, porque no alteran el flujo de caja inmediato.
- Margen de contribución de la producción recuperada: Dado que el proceso es un cuello de botella y hay demanda en cartera, las 42 horas ganadas aportan producto conforme adicional. En consecuencia, generan un margen de contribución neto de 400 € por hora productiva.
- Ahorro anual por mermas de material: Por último, se proyecta un ahorro neto de 22.000 € al año. Este beneficio surge al optimizar las rampas térmicas de arranque y reducir las purgas de polímero degradado.
Estructura de costes proyectada (TCO a 3 años)
- CapEx Año 0: 115.000 €. Esta inversión inicial comprende 25.000 € en instrumentación y pasarelas Edge, 60.000 € en ingeniería de modelado e integración SCADA/MES, 20.000 € en licencias base y 10.000 € en ciberseguridad y formación técnica.
- OpEx Año 1: 26.000 €. En detalle, incluye 11.000 € en licencias y mantenimiento de software, 5.000 € en soporte computacional y 10.000 € en recalibración de modelos con dedicación interna.
- OpEx Año 2: 27.500 €. Contempla el mantenimiento recurrente y la reposición de sensores desgastados.
- OpEx Año 3: 29.000 € de gasto operativo continuo.
- TCO acumulado a 3 años: 115.000 € + 26.000 € + 27.500 € + 29.000 € = 197.500 €. Por tanto, este montante consolida el coste total de propiedad en el trienio.
Beneficios económicos anuales brutos
Para asegurar la precisión del balance, diferenciamos tres vías directas de impacto económico. De este modo se evita cualquier doble cómputo:
- Costes directos evitados por parada: 42 horas × 350 €/h = 14.700 €/año.
- Margen de contribución adicional: 42 horas × 400 €/h = 16.800 €/año.
- Reducción de mermas de materia prima: 22.000 €/año.
- Beneficio bruto anual total: 14.700 € + 16.800 € + 22.000 € = 53.500 € al año.
- Beneficios brutos acumulados en 3 años: 53.500 € × 3 = 160.500 €.
Resultado del análisis en el escenario base
- Flujo neto acumulado (Beneficios brutos – TCO): 160.500 € – 197.500 € = -37.000 € en el horizonte estricto de 3 años.
- ROI a 3 años: [(-37.000 €) / 197.500 €] × 100 = -18,73%.
- Análisis a 5 años (con OpEx constante de 30.000 €/año y beneficios sostenidos de 53.500 €/año): El TCO a 5 años alcanza 257.500 € frente a 267.500 € de ingresos brutos acumulados. Por consiguiente, el beneficio neto asciende a +10.000 € (ROI de +3,88%). Además, al evaluar los flujos netos anuales (27.500 € en año 1, 26.000 € en año 2, 24.500 € en año 3 y 23.500 € en años 4 y 5), el saldo pendiente al abrir el quinto ejercicio es de 13.500 €. En resumen, el payback simple se sitúa aproximadamente en 4,6 años (~55 meses) de operación continua.
Este ejercicio demuestra que digitalizar un único activo puede arrojar un retorno ajustado cuando la ingeniería inicial es costosa. Por esta razón, resulta indispensable contrastar la sensibilidad del modelo ante distintos escenarios operativos.
Análisis de sensibilidad: escenarios pesimista, base y optimista
Antes de autorizar la inversión, conviene proyectar la respuesta del modelo ante variaciones en los parámetros de planta a 3 años. De este modo se evalúan los márgenes reales de seguridad operativa:
| Variable / Métrica | Escenario Pesimista | Escenario Base | Escenario Optimista |
|---|---|---|---|
| Reducción de paradas no planificadas | 20% (24 horas evitadas) | 35% (42 horas evitadas) | 50% (60 horas evitadas) |
| CapEx inicial | 135.000 € (+17%) | 115.000 € | 100.000 € (-13%) |
| OpEx acumulado (3 años) | 95.000 € | 82.500 € | 75.000 € |
| TCO acumulado (3 años) | 230.000 € | 197.500 € | 175.000 € |
| Ahorro anual por mermas | 15.000 €/año | 22.000 €/año | 30.000 €/año |
| Beneficio bruto anual total | 33.000 €/año | 53.500 €/año | 75.000 €/año |
| Beneficios acumulados (3 años) | 99.000 € | 160.500 € | 225.000 € |
| ROI acumulado (3 años) | -56,95% | -18,73% | +28,57% |
| Payback simple estimado | No calculable con las hipótesis disponibles | ~ 4,6 años (~55 meses) | 2,0 años (24 meses) |
En conclusión, el análisis de sensibilidad confirma que la viabilidad financiera depende de auditar con rigor las horas evitables y las mermas reales. Por lo tanto, validar estas variables en planta antes del desarrollo evita desviaciones presupuestarias críticas.
Criterios de amortización: el ciclo de vida del activo y la estrategia
Fijar un plazo de retorno cerrado de 24 meses carece de sentido económico en la industria. Por tanto, la tolerancia en el período de amortización depende siempre de factores estructurales:
- Vida útil restante del activo: Pensemos en un horno de sinterización o una prensa de gran tonelaje con 15 años de operación por delante. Además, estos equipos admiten horizontes de retorno de 36 a 48 meses si garantizan estabilidad operativa. En cambio, una celda de montaje para componentes con ciclos comerciales cortos exige plazos inferiores a un año.
- Criticidad operativa en planta: Ciertos fallos paralizan el resto de las líneas de producción. Asimismo, pueden acarrear penalizaciones graves por retrasos en entregas a clientes clave. Por consiguiente, la función principal de la inversión es mitigar riesgos operacionales y salvaguardar márgenes globales.
- Coste de capital (WACC): En contextos de tipos de interés altos, la dirección financiera exige retornos más ágiles. Por este motivo, el proyecto debe compensar tanto el coste de financiación como el coste de oportunidad frente a otros proyectos productivos.
Métricas industriales y su correlación con la cuenta de explotación
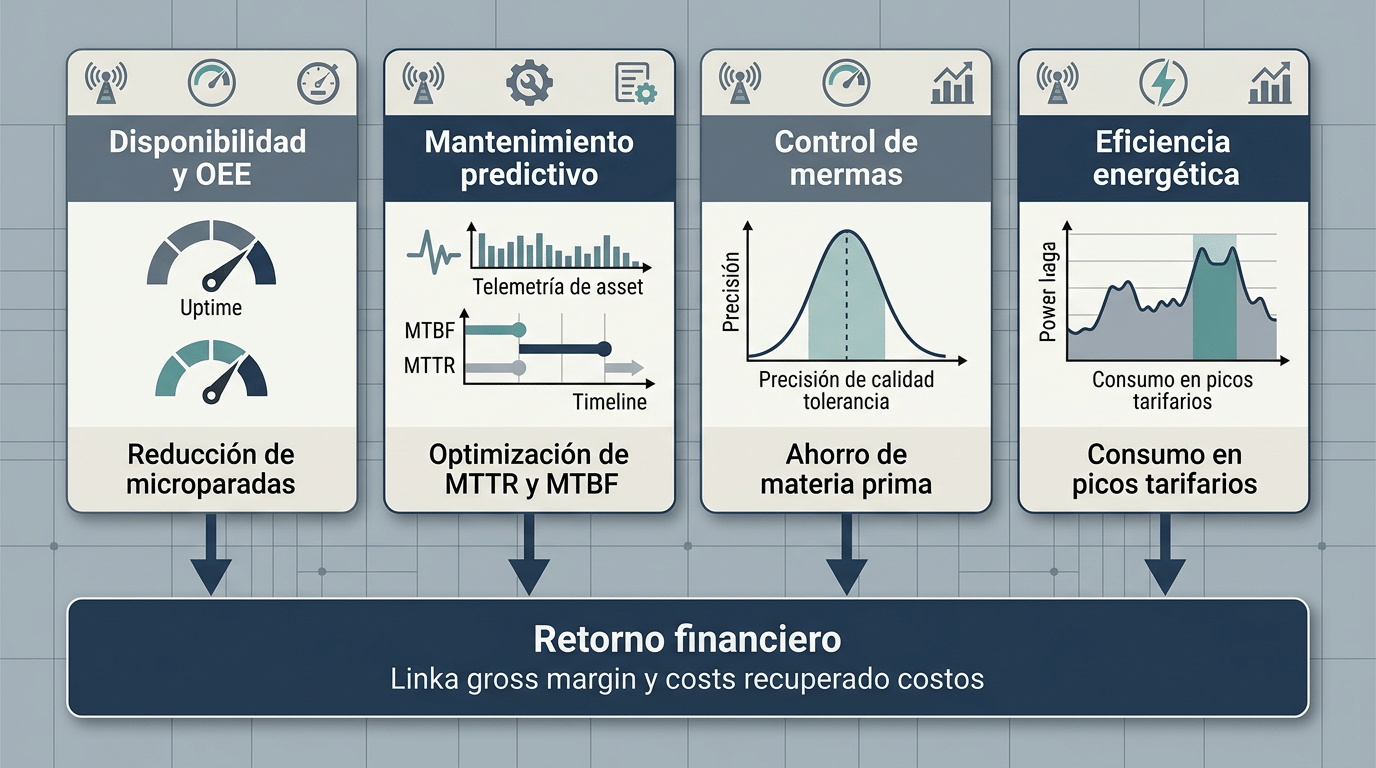
Para evaluar la viabilidad de un gemelo digital industrial, resulta imprescindible traducir los indicadores técnicos (KPIs) a magnitudes monetarias. Por tanto, cada métrica operativa debe reflejar un impacto financiero medible y directo en el negocio.
MTBF y MTTR: disponibilidad y costes de mantenimiento
En primer lugar, el MTBF (Mean Time Between Failures o tiempo medio entre fallos) y el MTTR (Mean Time To Repair o tiempo medio de reparación) inciden en la cuenta de resultados por vías complementarias:
- Por un lado, elevar el MTBF mitiga las microparadas imprevistas. Además, esta mejora reduce las intervenciones de urgencia y recorta el gasto en contratas externas de asistencia técnica.
- Por otro lado, reducir el MTTR optimiza la gestión de repuestos y las horas de brigada técnica. De este modo, los operarios intervienen con rapidez gracias al prediagnóstico de los componentes afectados.
OEE: relación entre disponibilidad, capacidad y demanda
Asimismo, el OEE (Overall Equipment Effectiveness) combina disponibilidad, rendimiento y calidad. Sin embargo, un incremento porcentual en este ratio no genera ingresos adicionales de forma automática.
En efecto, ganar disponibilidad solo eleva la facturación cuando la fábrica opera al límite de su capacidad. Para que esto ocurra, el mercado debe absorber las unidades extra producidas. En cambio, si existe capacidad ociosa por falta de demanda, la mejora del OEE aporta únicamente ahorro de costes. Por consiguiente, el beneficio se traduce en menos turnos extraordinarios, menor tasa de rechazo y optimización del gasto energético. Por último, podéis comprobar estos requisitos operativos en nuestra guía sobre si están los datos preparados para un proyecto de IA.
Arquitectura de datos y niveles de sincronización en planta
Un gemelo digital depende directamente de la calidad del flujo de datos en planta. Por tanto, entrenar modelos con lecturas incompletas genera desviaciones frente al activo físico. En consecuencia, la planta asume el riesgo de tomar decisiones operativas erróneas.
Marco conceptual: modelo digital, sombra digital y gemelo sincronizado
La norma ISO 23247-1:2021 define este marco en entornos de fabricación. En concreto, describe una representación digital orientada a un fin y sincronizada con el elemento físico. Además, la literatura técnica (Procedia CIRP sobre el concepto de Digital Twin y Digital Shadow) distingue tres escalones de madurez:
- Modelo digital: Representa el activo físico sin enlaces automatizados de datos. Por consiguiente, los cambios en la máquina no alteran el modelo. Este nivel resulta habitual en fases preliminares de diseño.
- Sombra digital (Digital Shadow): Dispone de un flujo automatizado unidireccional desde el activo hacia el modelo. Así, cualquier cambio de estado se refleja en el entorno virtual para monitorización. Sin embargo, la toma de decisiones recae todavía en el equipo humano.
- Gemelo digital: Integra un intercambio automatizado y bidireccional entre ambos entornos. De este modo, la réplica se actualiza en tiempo útil. Además, devuelve información operativa directa para guiar el proceso.
Conviene subrayar que esta sincronización bidireccional no exige un bucle cerrado automático sobre la máquina. De hecho, la mayoría de los proyectos industriales emplean este flujo como soporte a la decisión. El sistema sugiere ajustes contextualizados para que los responsables de turno los validen.
Por el contrario, ordenar acciones automáticas sobre el PLC o el SCADA añade una gran complejidad técnica. Esta integración directa requiere protocolos estrictos de seguridad funcional (safety) y arquitecturas tolerantes a fallos. Por tanto, distinguir estos niveles permite dimensionar el proyecto con realismo y proteger el TCO.
Balance entre Edge Computing y Cloud
Elegir entre computación en planta o en la nube no supone un dilema simple de ahorro. Más bien, representa un compromiso técnico de arquitectura:
- Infraestructura Edge: Resulta idónea para procesar señales de alta frecuencia como vibraciones o audio industrial. Asimismo, mantiene la operativa aunque fallen las redes externas. No obstante, incrementa el CapEx y demanda mantenimiento descentralizado.
- Infraestructura Cloud: Ofrece elasticidad para almacenar series temporales históricas. También aporta capacidad de cómputo para reentrenar modelos complejos. En cambio, su coste aumenta por el tráfico de datos brutos (raw data) y la latencia WAN.
Por esta razón, la arquitectura estándar adopta esquemas híbridos. El filtrado y el cálculo crítico ocurren en servidores Edge de planta. Posteriormente, los datos agregados y eventos clave viajan a la nube corporativa.
Asimismo, la soberanía de la información va más allá de procesar en local. Dicho control depende de la gobernanza y los permisos de acceso, tal como analizamos en nuestra comparativa sobre cloud vs on-premise en empresas.
Requisitos de telemetría y sincronización temporal
Para desplegar una réplica digital fiable, las fuentes de datos deben cumplir especificaciones rigurosas:
- Frecuencia de muestreo ajustada al fenómeno: La captura debe adaptarse a la dinámica del proceso. Por ejemplo, medir temperaturas en masa admite intervalos de varios segundos. Por el contrario, captar transitorios en motores requiere milisegundos.
- Sincronización horaria (Timestamping): Los autómatas de la línea necesitan compartir protocolos temporales precisos como NTP o PTP. De lo contrario, resulta imposible correlacionar maniobras de control con mermas de calidad.
- Contextualización OT/IT: Las señales de presión o consumo deben cruzarse con el sistema MES y el ERP. De este modo, los datos de lote y receta permiten calcular costes unitarios exactos.
Metodología de implantación: de la Fase 0 a la validación frente a línea base
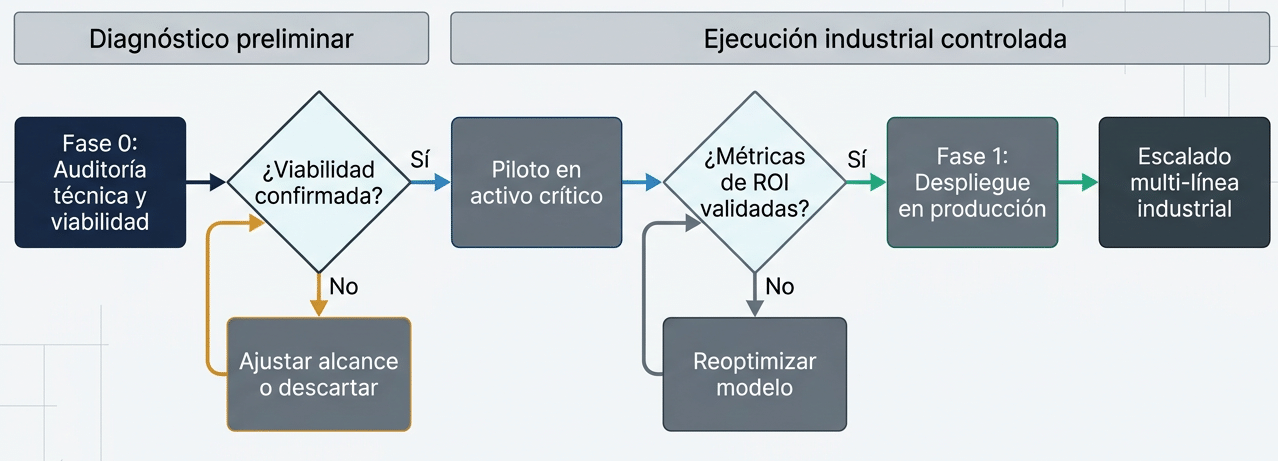
En Datipic estructuramos la adopción de analítica industrial y gemelos digitales mediante etapas de control para evitar desviaciones presupuestarias.
Fase 0: Diagnóstico de viabilidad técnica y económica
Por este motivo, antes de desarrollar modelos o adquirir licencias, realizamos un diagnóstico técnico y operativo en planta. En concreto, nuestra Fase 0: diagnóstico de viabilidad y estrategia IA audita si el activo físico justifica la inversión. De este modo, los entregables característicos de esta etapa contemplan:
- Inventario y criticidad de activos: Identificación objetiva de cuellos de botella en las líneas de producción frente a activos con capacidad ociosa.
- Auditoría de datos OT/IT: Análisis de redes de campo y protocolos disponibles (OPC UA, Modbus, PROFINET). Además, se comprueba la frecuencia de muestreo y la integridad de las series temporales históricas.
- Evaluación de arquitectura tecnológica: Comparativa técnica y económica entre alternativas Edge, Cloud e híbridas.
- Modelo financiero de TCO y ROI: Proyección de flujos a 3 y 5 años. Por tanto, incluye análisis de sensibilidad bajo escenarios pesimista, base y optimista para asegurar el retorno de inversión.
- Dictamen documentado (GO / GO condicionado / NO-GO): Criterios cuantitativos para que la dirección evalúe los riesgos de implantación.
Fase 1: Implantación modular y validación de piloto
Por consiguiente, cuando la Fase 0 valida la viabilidad del proyecto, el trabajo avanza hacia la Fase 1: implantación de IA en empresas. En esta etapa se desarrolla una prueba piloto acotada a una máquina crítica o a un subsistema específico.
Asimismo, para asegurar que los beneficios son reales, la validación del piloto debe contrastarse frente a una línea base histórica previa a la intervención. Dicha comparación debe contemplar variables de control operativas. Entre estas variables destacan el mix de producto fabricado, el volumen total producido, los turnos de trabajo y las condiciones ambientales. Finalmente, los indicadores de paradas, costes de mantenimiento y mermas se miden durante un período representativo. Además, esta evaluación se rige por criterios de aceptación consensuados antes del despliegue.
Checklist de decisión GO / GO condicionado / NO-GO
Para sistematizar la evaluación en el comité de dirección, conviene aplicar una matriz con criterios excluyentes. Por tanto, esta clasificación ayuda a validar el retorno de inversión antes de comprometer recursos:
- Escenario GO:
- Existe un problema operativo cuantificado. Además, su impacto económico anual justifica la amortización en un plazo compatible con el activo.
- La red industrial es accesible mediante protocolos abiertos (OPC UA, MQTT, Modbus). Por consiguiente, garantiza marcas temporales coherentes.
- Asimismo, se cuenta con la disponibilidad documentada del equipo de planta y mantenimiento. Su implicación asegura el éxito en la parametrización y validación.
- El TCO está desglosado con rigor. Por tanto, incluye costes asignados a mantenimiento continuo, recalibración periódica y ciberseguridad.
- Escenario GO CONDICIONADO:
- El caso de negocio resulta favorable. Sin embargo, la red de control precisa una segmentación previa bajo IEC 62443 antes de interconectar sistemas.
- Se detecta falta de sincronización horaria fiable entre PLCs de distintos fabricantes. En consecuencia, se exige un ajuste previo en la automatización.
- Las series temporales históricas presentan discontinuidades o ruidos recurrentes. Por ello, el proyecto demanda un acondicionamiento de datos antes de entrenar modelos predictivos.
- Escenario NO-GO:
- El activo a monitorizar no constituye una restricción productiva. Por tanto, sus paradas no generan un impacto crítico en la cuenta de resultados.
- La necesidad operativa puede solucionarse con herramientas convencionales. Así, el mantenimiento preventivo, el control estadístico (SPC) o las alarmas SCADA resultan suficientes.
- Los costes de integración con maquinaria legacy son excesivos. En consecuencia, superan con creces los ahorros potenciales estimados.
- Existe dependencia de proveedores con arquitecturas cerradas. Por consiguiente, estas soluciones impiden la propiedad del dato o la portabilidad del modelo.
Decisiones de inversión basadas en criterios operativos
Un gemelo digital industrial no debe responder al simple deseo de mostrar una fábrica moderna. Por el contrario, calcular el roi gemelo digital exige proteger el margen operativo y optimizar recursos técnicos reales. En consecuencia, el despliegue solo cobra sentido si aporta un retorno contrastable para la cuenta de resultados.
Sin embargo, antes de comprometer presupuestos en desarrollos complejos, conviene evaluar la madurez de los datos de planta. Además, resulta imprescindible validar la viabilidad técnica de cada caso de uso. Podéis consultar los detalles de nuestra metodología a través de la Fase 0 de diagnóstico de viabilidad. Asimismo, os invitamos a hablar con el equipo en la página de contacto de Datipic para valorar vuestra planta mediante un análisis preliminar.
Preguntas frecuentes sobre el ROI de gemelos digitales industriales
¿Cuánto cuesta implementar un gemelo digital industrial?
En primer lugar, el coste global varía según el alcance y el número de variables a capturar. También influyen el estado de los instrumentos y la complejidad analítica. Además de la inversión inicial en ingeniería o conectividad, debéis presupuestar gastos recurrentes. Por consiguiente, conviene contemplar licencias, computación y la recalibración periódica de los modelos durante su ciclo de vida.
¿Cómo se calcula el ROI de un gemelo digital?
El cálculo parte de comparar el coste total de propiedad (TCO) a 3 o 5 años con los beneficios brutos generados. Por un lado, debéis computar los costes directos evitados por paradas no planificadas y la reducción de mermas. Asimismo, podéis sumar el margen de cualquier producción adicional obtenida. Sin embargo, este último beneficio solo aplica si el mercado absorbe dicho incremento de capacidad.
¿Cuánto tiempo se tarda en recuperar la inversión?
Ciertamente, no existe un plazo de amortización universal para toda la industria. Este período depende de la criticidad del activo, su vida remanente y los costes de integración. Por ejemplo, máquinas con paradas muy costosas suelen amortizarse en plazos más breves. En cambio, activos menos críticos exigen horizontes más amplios para consolidar el retorno de la inversión.
¿Qué datos necesita una fábrica para implementar un gemelo digital?
La planta necesita series temporales continuas de variables críticas como temperatura, presión, vibración o consumo. Además, estos datos deben estar sincronizados en el tiempo y contextualizados con el sistema MES y el ERP corporativo. Por consiguiente, una base técnica ordenada resulta indispensable. Si deseáis comprobar cómo se estructura este despliegue, podéis revisar nuestro trabajo en gemelos digitales para optimizar procesos.
¿Cuándo no merece la pena desarrollar un gemelo digital?
El proyecto no se justifica si la máquina no representa un cuello de botella o si su tasa de fallos resulta mínima. Además, muchas optimizaciones pueden resolverse con mantenimiento condicional estándar o ajustes en el SCADA. Por tanto, ante costes de integración excesivos o falta de datos fiables, la decisión responsable debe ser un descarte técnico inmediato.
